RBI ने बढ़ाया रेपो रेट, महंगे हो सकते हैं लोन
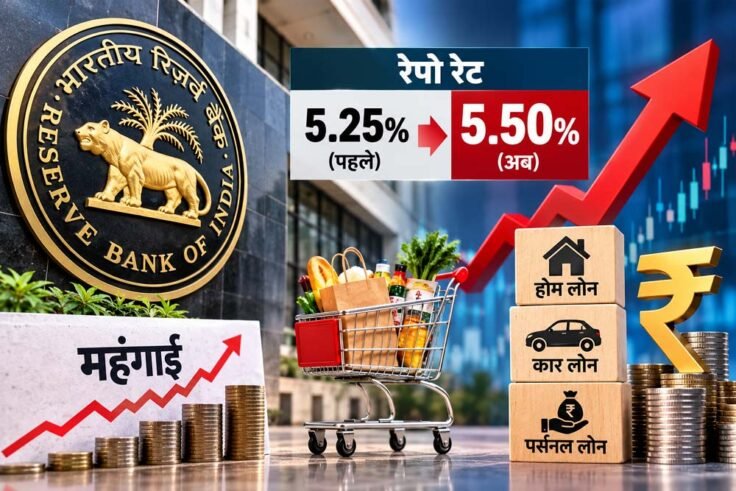
रेपो रेट 5.25% से बढ़कर 5.50% हुआ; महंगाई का अनुमान भी बढ़ा, GDP ग्रोथ 7.1% रहने की उम्मीद
अनप्लग इंडिया। डेस्क
नई दिल्ली। महंगाई के बढ़ते जोखिम के बीच भारतीय रिजर्व बैंक (RBI) ने करीब साढ़े तीन साल बाद नीतिगत ब्याज दर में बढ़ोतरी की है। बुधवार को मौद्रिक नीति समिति (MPC) की बैठक के बाद RBI ने रेपो रेट में 0.25 प्रतिशत की वृद्धि कर इसे 5.50% कर दिया। फरवरी 2023 के बाद यह पहली बढ़ोतरी है।
RBI ने इसके साथ ही मौद्रिक नीति के रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है। इसका संकेत है कि फिलहाल ब्याज दरों में कटौती की संभावना कमजोर हुई है और महंगाई के हालात को देखते हुए आगे भी दरों में बदलाव की गुंजाइश बनी हुई है।
महंगाई का अनुमान 5.2% किया गया
RBI ने वित्त वर्ष 2026-27 के लिए खुदरा महंगाई का अनुमान 5% से बढ़ाकर 5.2% कर दिया है। केंद्रीय बैंक के मुताबिक खाद्य कीमतों, कच्चे तेल और मौसम से जुड़े जोखिमों के कारण महंगाई के मोर्चे पर सतर्क रहने की जरूरत है।
यानी आने वाले महीनों में महंगाई को लेकर दबाव बना रह सकता है। इसी वजह से RBI ने ब्याज दरों के जरिए अर्थव्यवस्था में मांग और कीमतों के दबाव को संतुलित करने की कोशिश की है।
दूसरी ओर अर्थव्यवस्था के लिए अच्छी खबर
महंगाई की चिंता के बीच आर्थिक विकास को लेकर RBI का अनुमान सकारात्मक है। केंद्रीय बैंक ने वित्त वर्ष 2026-27 के लिए GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% कर दिया है। इसका मतलब है कि RBI को भारतीय अर्थव्यवस्था की रफ्तार मजबूत बने रहने की उम्मीद है।
RBI के अनुमान के मुताबिक वित्त वर्ष की दूसरी तिमाही में आर्थिक वृद्धि 7.2%, तीसरी तिमाही में 6.9% और चौथी तिमाही में 6.8% रह सकती है।
रेपो रेट बढ़ने का आम आदमी पर क्या असर?
रेपो रेट वह दर है जिस पर RBI बैंकों को धन उपलब्ध कराता है। जब यह दर बढ़ती है तो बैंकों के लिए धन की लागत बढ़ सकती है और उसका असर आगे चलकर कुछ प्रकार के कर्ज की ब्याज दरों पर पड़ सकता है।
सबसे ज्यादा असर फ्लोटिंग रेट वाले होम, कार और अन्य लोन पर पड़ सकता है। हालांकि बैंक किस लोन की ब्याज दर कब और कितनी बढ़ाएंगे, यह संबंधित बैंक और लोन की शर्तों पर निर्भर करेगा।
EMI बढ़ेगी या लोन की अवधि?
रेपो रेट से जुड़े फ्लोटिंग रेट लोन में ब्याज दर बढ़ने पर ग्राहक के सामने आमतौर पर दो प्रभाव हो सकते हैं—EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है। वास्तविक असर बैंक की नई ब्याज दर और ग्राहक के लोन समझौते पर निर्भर करेगा।
नए ग्राहक के लिए भी होम या कार लोन की लागत बढ़ सकती है, यदि बैंक रेपो रेट बढ़ने का असर अपनी उधारी दरों में शामिल करते हैं।
‘कैलिब्रेटेड टाइटनिंग’ का क्या मतलब है?
RBI के इस नए रुख का अर्थ है कि केंद्रीय बैंक अब महंगाई के दबाव को कम करने के लिए मौद्रिक नीति को अधिक सख्त रखने की दिशा में आगे बढ़ रहा है। बाजार में इसका एक प्रमुख संकेत यह है कि निकट भविष्य में दरों में कटौती की उम्मीद कमजोर हुई है और आगे के फैसले महंगाई तथा आर्थिक परिस्थितियों के आधार पर होंगे।
महंगाई और विकास के बीच संतुलन की चुनौती
RBI के सामने इस समय दो महत्वपूर्ण लक्ष्य हैं—महंगाई को नियंत्रित रखना और आर्थिक विकास की रफ्तार को बनाए रखना। एक तरफ महंगाई का अनुमान बढ़ा है, वहीं दूसरी तरफ GDP ग्रोथ का अनुमान भी ऊपर किया गया है।
इसी संतुलन को ध्यान में रखते हुए RBI ने इस बार ब्याज दर बढ़ाने का फैसला किया है। आने वाली MPC बैठकों में महंगाई, खाद्य एवं ईंधन कीमतों, वैश्विक परिस्थितियों और आर्थिक वृद्धि के आंकड़ों पर नजर रहेगी।
फेस्टिव सीजन में महंगे कर्ज का असर संभव
त्योहारी सीजन में घर, कार और अन्य बड़ी खरीदारी के लिए बड़ी संख्या में लोग कर्ज लेते हैं। ऐसे में ब्याज दरों में बढ़ोतरी का असर उधारी की लागत पर पड़ सकता है। हालांकि इसका अंतिम असर इस बात पर निर्भर करेगा कि बैंक अपनी लेंडिंग दरों में RBI के फैसले को किस हद तक और कितनी जल्दी लागू करते हैं।
फिलहाल RBI का संदेश साफ है—महंगाई के जोखिम को नजरअंदाज नहीं किया जाएगा, लेकिन मजबूत आर्थिक वृद्धि को भी बनाए रखने की कोशिश जारी रहेगी।
यह भी पढ़ें